Wie berechne ich meine Leasingrate?
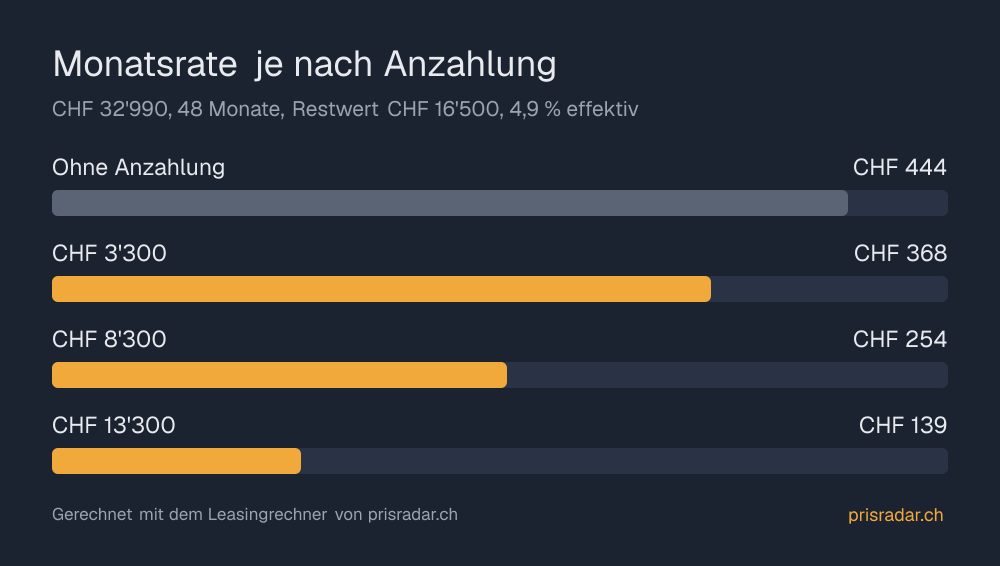
Tragen Sie Preis, Anzahlung, Laufzeit, Restwert und Zins ein. Der Rechner zieht die Anzahlung und den abgezinsten Restwert vom Preis ab und verteilt den Rest samt Zins auf die Monate. Mit den Beispielwerten, einer dreijährigen Occasion zum Median-Preis, ergibt das rund CHF 368 pro Monat.
- Anzahlung und alle Raten
- CHF 20’985
- Davon Zins
- CHF 4’495
- Total mit Übernahme zum Restwert
- CHF 37’485
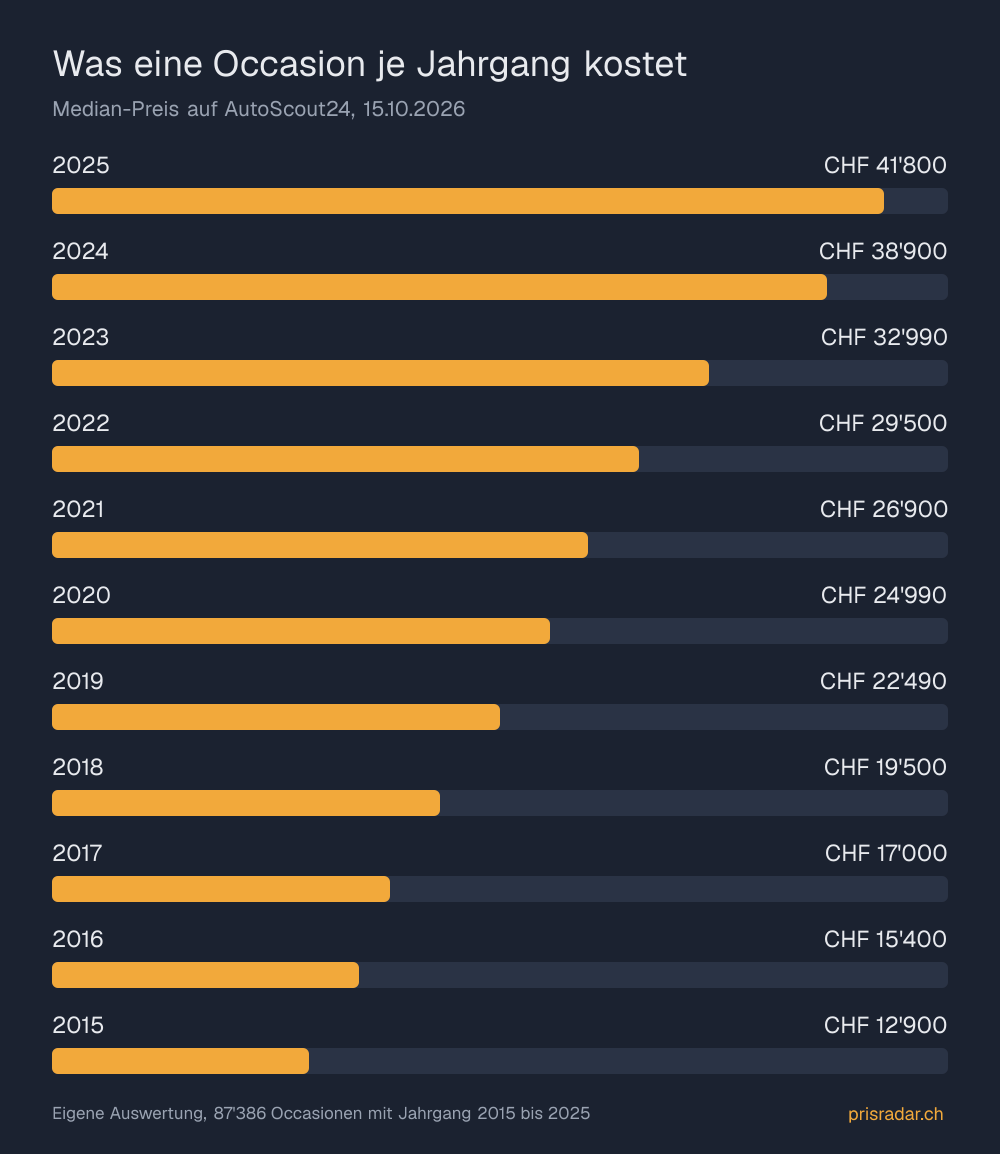
Die Beispielwerte stammen aus dem Markt: CHF 32’990 ist der Median-Preis der Occasionen mit Jahrgang 2023 auf AutoScout24, gerechnet aus 8’839 Inseraten am 15.10.2026. Anzahlung, Restwert und Zins sind Beispiele. So rechnet auch das Gesetz: Der effektive Jahreszins beruht auf Barkaufpreis, Restwert und Raten (Art. 33 Konsumkreditgesetz).
Wie prüfe ich den Zins einer Leasingofferte?
Tragen Sie Preis, Anzahlung, Laufzeit und Restwert aus der Offerte in den Rechner ein und darunter die angebotene Monatsrate. Der Rechner sucht den Zins, der genau diese Rate ergibt. Weicht er deutlich vom genannten effektiven Jahreszins ab, fragen Sie nach, welche Kosten noch in der Rate stecken.
Was ein Leasingvertrag mit Privatpersonen enthalten muss, schreibt Art. 11 KKG zum Leasingvertrag vor. Dazu gehören der Barkaufpreis, Anzahl, Höhe und Fälligkeit der Raten und eine allfällige Kaution. Ebenso eine verlangte Versicherung, der effektive Jahreszins und eine Tabelle für die vorzeitige Auflösung. Der Vertrag ist schriftlich, und Sie erhalten eine Kopie.
Wie hoch darf der Leasingzins in der Schweiz sein?
Für Leasingverträge mit Privatpersonen gilt ein Höchstzins von 10 Prozent effektiv pro Jahr. Das legt das Justiz- und Polizeidepartement in einer Verordnung fest, Stand 1. Januar 2026. Für Überziehungskredite auf einem Konto oder einer Kreditkarte liegt die Grenze bei 12 Prozent.
Die Grenze steht in der Verordnung über den Höchstzinssatz für Konsumkredite. Sie gilt, weil das Gesetz ein privates Leasing als Konsumkredit behandelt, sofern die Raten bei einer vorzeitigen Auflösung steigen (Art. 1 Abs. 2 KKG).
Wer ein Auto für sein Geschäft least, ist kein Konsument im Sinne des Gesetzes (Art. 3 KKG). Für ihn gilt diese Grenze nicht. Der Rechner warnt, sobald der Zins über 10 Prozent liegt.
Was bedeutet der Restwert beim Leasing?
Der Restwert ist der Betrag, den das Auto am Ende der Laufzeit laut Vertrag noch wert ist. Ein hoher Restwert senkt die Rate, weil Sie weniger abbezahlen. Wollen Sie das Auto am Ende übernehmen, lohnt sich das nur, wenn der Restwert unter dem Marktwert liegt, den das Auto dann hat.
| Jahrgang | Preis | Kilometer | Inserate |
|---|---|---|---|
| 2023 | CHF 32’990 | 40’500 km | 8’839 |
| 2021 | CHF 26’900 | 72’711 km | 8’500 |
| 2019 | CHF 22’490 | 95’900 km | 8’203 |
Das sind verschiedene Autos, kein einzelnes Modell, aber die Richtung ist klar. Wie Sie den Restwert für Ihr Modell bestimmen, zeigt der Ratgeber Restwert berechnen.
Lesen Sie im Vertrag, wer eine Lücke zwischen Restwert und Marktwert trägt und was Mehrkilometer und Schäden bei der Rückgabe kosten. Vor einer Übernahme lohnt der Blick auf den heutigen Marktwert des Leasing-Autos.
Lohnt sich eine hohe Anzahlung beim Leasing?
Eine Anzahlung senkt die Monatsrate, spart aber nur den Zins auf ihrem eigenen Betrag. Mit den Beispielwerten senken CHF 5’000 mehr Anzahlung die Rate von CHF 368 auf CHF 254. Die Zinskosten sinken über vier Jahre aber nur um CHF 505. Das Geld ist dafür die ganze Laufzeit gebunden.
Gerechnet mit dem Rechner oben: Preis CHF 32’990, Laufzeit 48 Monate, Restwert CHF 16’500 und 4,9 Prozent Zins. Mit CHF 3’300 Anzahlung zahlen Sie CHF 4’495 Zins, mit CHF 8’300 sind es CHF 3’990. Ob sich das lohnt, hängt davon ab, was das Geld anderswo bringt. Verlangt die Leasingfirma eine Kaution, muss der Vertrag sie nennen (Art. 11 Abs. 2 KKG).
Kann ich einen Leasingvertrag vorzeitig auflösen?
Ja. Nach dem Konsumkreditgesetz können Sie mit 30 Tagen Frist auf das Ende jeder dreimonatigen Leasingdauer kündigen. Was Sie dann zusätzlich zahlen, steht in der Tabelle, die jeder private Leasingvertrag enthalten muss. Innert 14 Tagen nach Erhalt des Vertrags können Sie ihn zudem schriftlich widerrufen.
Die Kündigung regelt Art. 17 Abs. 3 KKG, den Widerruf Art. 16 KKG. Die Frist für den Widerruf beginnt, sobald Sie eine Kopie des Vertrags erhalten haben.
Wer das Auto verkaufen will, statt zu kündigen, braucht die Zustimmung der Leasingfirma. Steht im Fahrzeugausweis der Code 178, stellt das Strassenverkehrsamt sonst keinen Ausweis auf den Käufer aus. Mehr dazu im Ratgeber zum Kaufvertrag für ein Auto.
Prüft die Leasingfirma meine Kreditfähigkeit?
Ja, eine gewerbsmässige Leasingfirma muss das vor dem Vertrag tun. Kreditfähig sind Sie, wenn Sie die Raten zahlen können, ohne den nicht pfändbaren Teil Ihres Einkommens anzutasten. Oder wenn Ihr Vermögen die Raten sichert. Die Grundlagen der Prüfung stehen im Vertrag.
So steht es in Art. 29 KKG zur Kreditfähigkeit. Der nicht pfändbare Teil ist das Existenzminimum nach dem Betreibungsrecht. Verlangt die Leasingfirma eine Versicherung, etwa eine Vollkasko, muss auch das im Vertrag stehen (Art. 11 Abs. 2 KKG). Dürfen Sie den Versicherer nicht selbst wählen, gehören die Kosten dazu.
Wie oft wird eine Occasion mit Leasing angeboten?
Oft. Auf AutoScout24 erwähnen 29 Prozent der Händlerinserate das Wort Leasing, das sind 45’165 von 154’765 (Stand 15.10.2026). Dazu kommen auf AutoScout24, tutti und Facebook Marketplace zusammen 980 Inserate, in denen jemand seinen laufenden Leasingvertrag an einen Nachfolger übergeben will.
Eine solche Übernahme geht nur mit Zustimmung der Leasingfirma. Vergleichen Sie vorher Rate und Restwert mit dem, was ein Auto dieses Alters heute wert ist. Rechnen Sie zum Vergleich auch den Kauf einer Occasion durch.