Come calcolo la mia rata di leasing?
Inserisca prezzo, anticipo, durata, valore residuo e tasso. Il calcolatore sottrae dal prezzo l’anticipo e il valore residuo scontato e ripartisce il resto, interessi compresi, sui mesi. Con i valori d’esempio, un’auto usata di tre anni al prezzo mediano, si ottengono circa CHF 368 al mese.
- Anticipo e tutte le rate
- CHF 20’985
- Di cui interessi
- CHF 4’495
- Totale con riscatto al valore residuo
- CHF 37’485
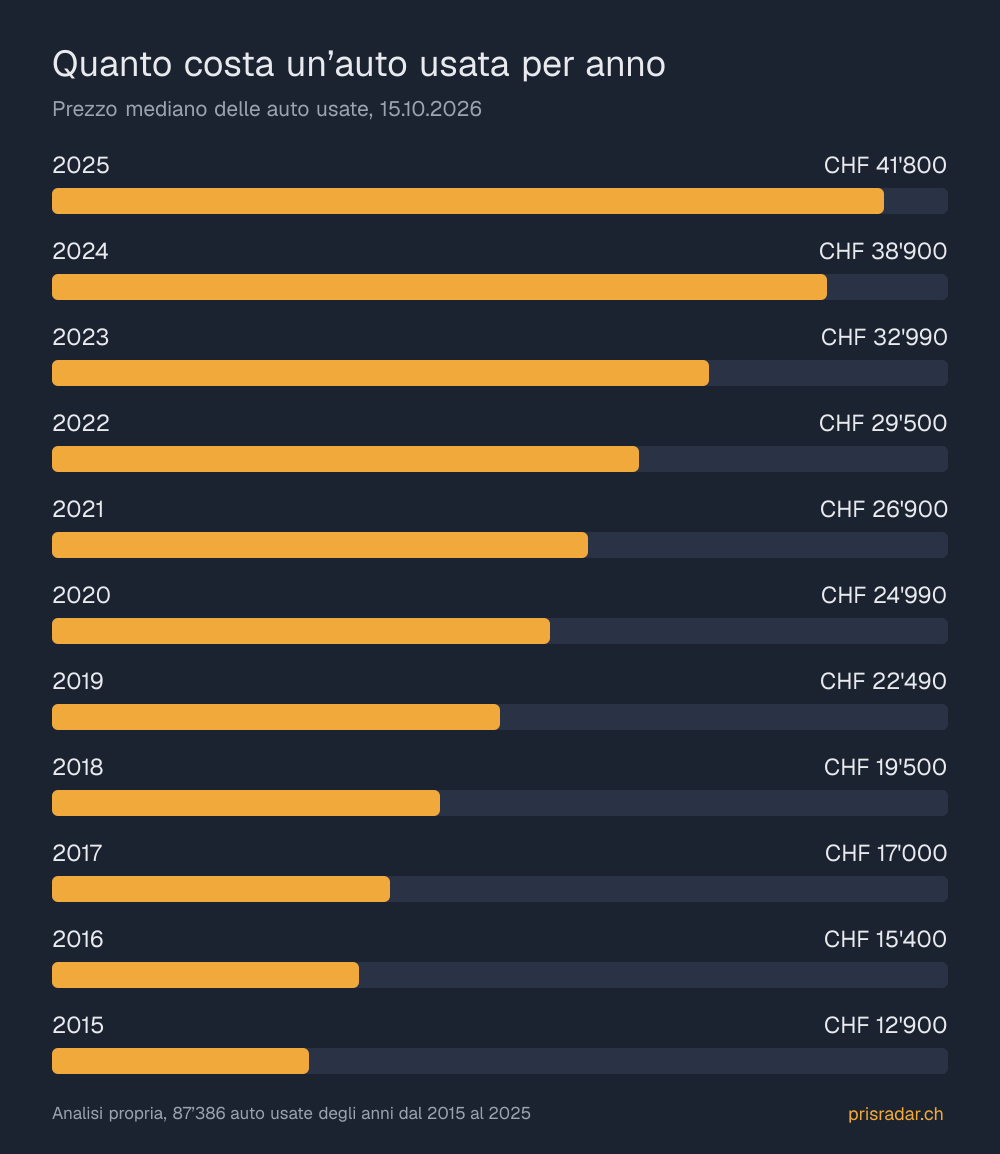
I valori d’esempio vengono dal mercato: CHF 32’990 è il prezzo mediano delle auto usate del 2023 nella nostra analisi, calcolato su 8’839 annunci al 15.10.2026. Anticipo, valore residuo e tasso sono esempi. Così calcola anche la legge: il tasso annuo effettivo si basa su prezzo in contanti, valore residuo e rate (art. 33 Legge sul credito al consumo).
Come verifico il tasso di un’offerta di leasing?
Inserisca nel calcolatore prezzo, anticipo, durata e valore residuo dell’offerta e sotto la rata mensile proposta. Il calcolatore cerca il tasso che dà esattamente quella rata. Se si discosta molto dal tasso annuo effettivo indicato, chieda quali altri costi sono compresi nella rata.
Cosa deve contenere un contratto di leasing con privati lo prescrive l’art. 11 LCC sul contratto di leasing. Tra questi il prezzo in contanti, numero, importo e scadenza delle rate ed eventualmente una cauzione. Inoltre un’eventuale assicurazione richiesta, il tasso annuo effettivo e una tabella per lo scioglimento anticipato. Il contratto è scritto e Lei ne riceve una copia.
Quanto può essere alto il tasso di leasing in Svizzera?
Per i contratti di leasing con privati vale un tasso massimo del 10 per cento effettivo all’anno. Lo stabilisce il Dipartimento federale di giustizia e polizia in un’ordinanza, stato al 1° gennaio 2026. Per i crediti di scoperto su un conto o una carta di credito il limite è del 12 per cento.
Il limite è fissato nell’ordinanza sul tasso d’interesse massimo per i crediti al consumo. Vale perché la legge tratta un leasing privato come credito al consumo, se le rate aumentano in caso di scioglimento anticipato (art. 1 cpv. 2 LCC).
Chi prende un’auto in leasing per la propria attività non è un consumatore ai sensi della legge (art. 3 LCC). Per lui questo limite non vale. Il calcolatore avvisa non appena il tasso supera il 10 per cento.
Cosa significa il valore residuo nel leasing?
Il valore residuo è l’importo che secondo il contratto l’auto vale ancora alla fine della durata. Un valore residuo alto abbassa la rata, perché si ammortizza meno. Se vuole riscattare l’auto alla fine, conviene solo se il valore residuo è inferiore al valore di mercato che l’auto avrà allora.
| Anno | Prezzo | Chilometri | Annunci |
|---|---|---|---|
| 2023 | CHF 32’990 | 40’500 km | 8’839 |
| 2021 | CHF 26’900 | 72’711 km | 8’500 |
| 2019 | CHF 22’490 | 95’900 km | 8’203 |
Sono auto diverse, non un singolo modello, ma la direzione è chiara. Come determinare il valore residuo per il Suo modello lo mostra la guida Calcolare il valore residuo.
Legga nel contratto chi si fa carico di un divario tra valore residuo e valore di mercato e quanto costano chilometri in più e danni alla restituzione. Prima di un riscatto conviene dare uno sguardo al valore di mercato attuale dell’auto in leasing.
Conviene un anticipo alto nel leasing?
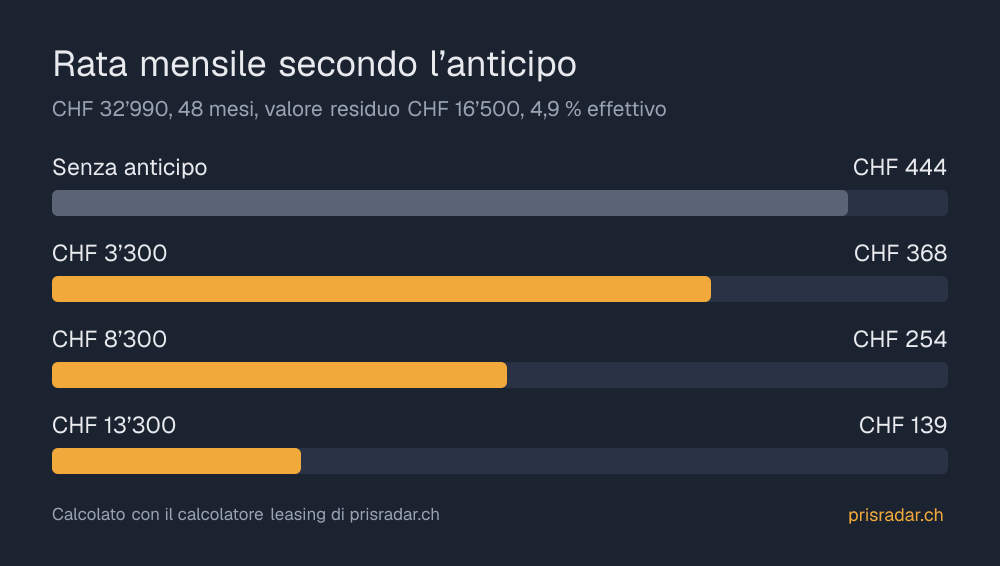
Un anticipo abbassa la rata mensile, ma fa risparmiare solo gli interessi sul suo stesso importo. Con i valori d’esempio, CHF 5’000 di anticipo in più abbassano la rata da CHF 368 a CHF 254. In quattro anni però i costi d’interesse scendono solo di CHF 505. In cambio il denaro resta vincolato per tutta la durata.
Calcolato con il calcolatore qui sopra: prezzo CHF 32’990, durata 48 mesi, valore residuo CHF 16’500 e tasso del 4,9 per cento. Con CHF 3’300 di anticipo paga CHF 4’495 di interessi, con CHF 8’300 sono CHF 3’990. Se ne valga la pena dipende da quanto renderebbe il denaro altrove. Se la società di leasing chiede una cauzione, il contratto deve indicarla (art. 11 cpv. 2 LCC).
Posso sciogliere anticipatamente un contratto di leasing?
Sì. Secondo la legge sul credito al consumo può disdirlo con un preavviso di 30 giorni per la fine di ogni trimestre di durata del leasing. Quanto paga in più in quel caso lo indica la tabella che ogni contratto di leasing privato deve contenere. Entro 14 giorni dal ricevimento del contratto può inoltre revocarlo per iscritto.
La disdetta è regolata dall’art. 17 cpv. 3 LCC, la revoca dall’art. 16 LCC. Il termine di revoca decorre non appena ha ricevuto una copia del contratto.
Chi vuole vendere l’auto invece di disdire il contratto ha bisogno del consenso della società di leasing. Se nella licenza di circolazione c’è il codice 178, altrimenti la Sezione della circolazione non rilascia una licenza all’acquirente. Di più nella guida sul contratto di compravendita per un’auto.
La società di leasing verifica la mia capacità di credito?
Sì, una società di leasing professionale deve farlo prima del contratto. Ha capacità di credito se può pagare le rate senza intaccare la parte non pignorabile del Suo reddito. Oppure se il Suo patrimonio garantisce le rate. Gli elementi su cui si basa la verifica sono indicati nel contratto.
Così prevede l’art. 29 LCC sulla capacità di credito. La parte non pignorabile è il minimo vitale secondo il diritto esecutivo. Se la società di leasing richiede un’assicurazione, per esempio una casco totale, anche questa deve figurare nel contratto (art. 11 cpv. 2 LCC). Se non può scegliere Lei l’assicuratore, i costi vanno inclusi.
Quanto spesso un’auto usata viene offerta in leasing?
Spesso. Su una grande piattaforma dedicata alle auto il 29 per cento degli annunci dei commercianti menziona la parola leasing, cioè 45’165 su 154’765 (dati al 15.10.2026). A questi si aggiungono, sulle grandi piattaforme svizzere, 980 annunci in cui qualcuno vuole cedere il proprio contratto di leasing in corso a un subentrante.
Un subentro del genere è possibile solo con il consenso della società di leasing. Prima confronti rata e valore residuo con quanto vale oggi un’auto di quell’età. Per confronto, calcoli anche l’acquisto di un’auto usata.