Comment calculer ma mensualité de leasing ?
Saisissez le prix, l’acompte, la durée, la valeur résiduelle et le taux. Le calculateur déduit du prix l’acompte et la valeur résiduelle actualisée, puis répartit le reste, intérêts compris, sur les mois. Avec les valeurs d’exemple, une occasion de trois ans au prix médian, cela donne environ CHF 368 par mois.
- Acompte et toutes les mensualités
- CHF 20’985
- Dont intérêts
- CHF 4’495
- Total avec rachat à la valeur résiduelle
- CHF 37’485
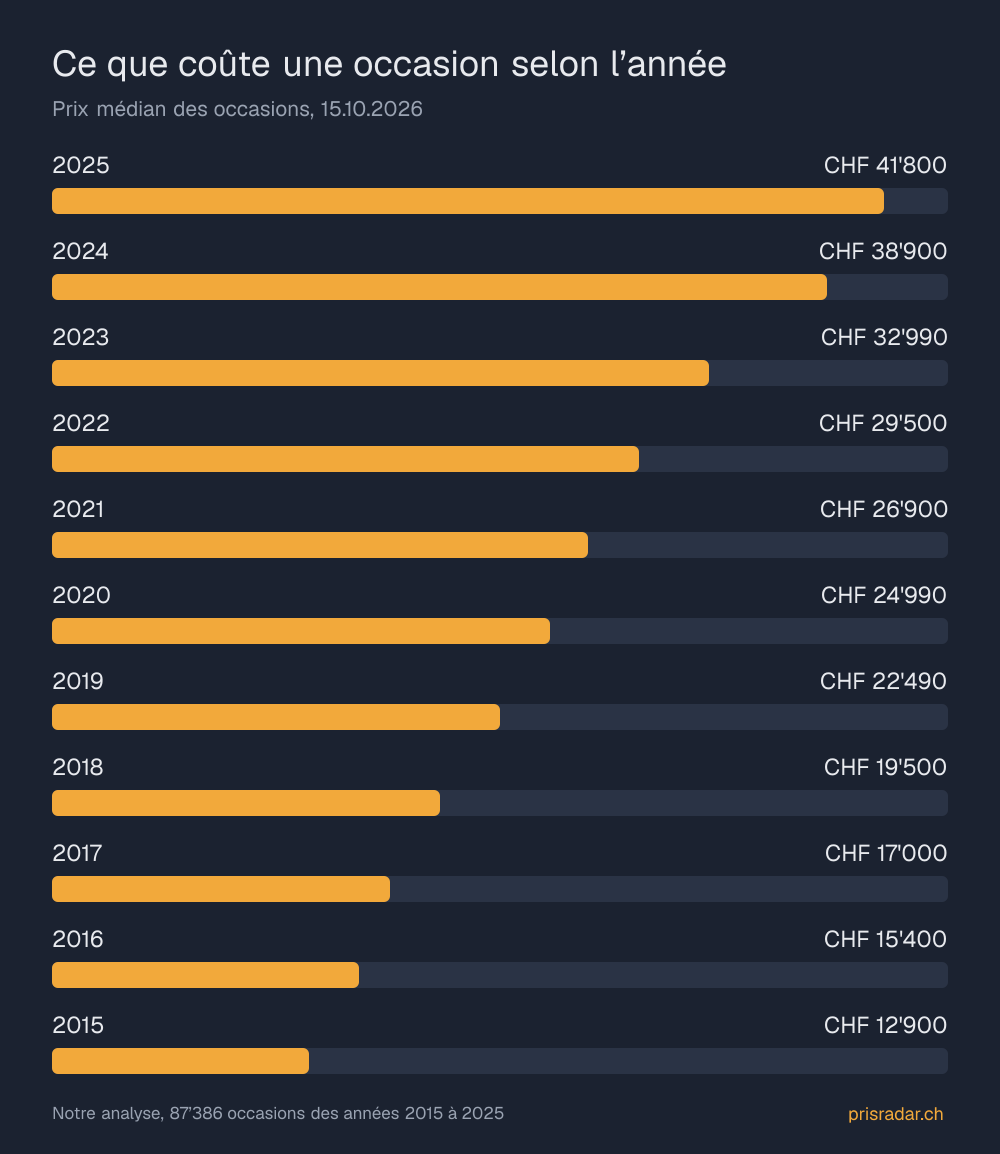
Les valeurs d’exemple proviennent du marché : CHF 32’990 est le prix médian des occasions de l’année 2023 dans notre analyse, calculé à partir de 8’839 annonces le 15.10.2026. L’acompte, la valeur résiduelle et le taux sont des exemples. La loi calcule de la même manière : le taux annuel effectif global repose sur le prix au comptant, la valeur résiduelle et les mensualités (art. 33 de la loi sur le crédit à la consommation).
Comment vérifier le taux d’une offre de leasing ?
Saisissez dans le calculateur le prix, l’acompte, la durée et la valeur résiduelle de l’offre, puis en dessous la mensualité proposée. Le calculateur cherche le taux qui donne exactement cette mensualité. S’il s’écarte nettement du taux annuel effectif indiqué, demandez quels autres frais se cachent dans la mensualité.
Ce qu’un contrat de leasing conclu avec des particuliers doit contenir est fixé par l’art. 11 LCC sur le contrat de leasing. On y trouve le prix au comptant, le nombre, le montant et l’échéance des mensualités ainsi qu’une éventuelle caution. De même une assurance exigée, le taux annuel effectif global et un tableau pour la résiliation anticipée. Le contrat est écrit, et vous en recevez une copie.
Quel est le taux de leasing maximal en Suisse ?
Pour les contrats de leasing conclus avec des particuliers, le taux maximal est de 10 % effectif par an. C’est le Département fédéral de justice et police qui le fixe dans une ordonnance, état au 1er janvier 2026. Pour les crédits sous forme de découvert sur un compte ou une carte de crédit, la limite est de 12 %.
La limite figure dans l’ordonnance sur le taux d’intérêt maximal des crédits à la consommation. Elle s’applique parce que la loi traite un leasing privé comme un crédit à la consommation, pour autant que les mensualités augmentent en cas de résiliation anticipée (art. 1, al. 2, LCC).
Qui prend une voiture en leasing pour son entreprise n’est pas un consommateur au sens de la loi (art. 3 LCC). Cette limite ne s’applique pas à lui. Le calculateur vous avertit dès que le taux dépasse 10 %.
Que signifie la valeur résiduelle dans un leasing ?
La valeur résiduelle est le montant que la voiture vaut encore à la fin de la durée selon le contrat. Une valeur résiduelle élevée réduit la mensualité, parce que vous amortissez moins. Racheter la voiture à la fin ne vaut la peine que si la valeur résiduelle est inférieure à la valeur du marché qu’elle aura alors.
| Année | Prix | Kilomètres | Annonces |
|---|---|---|---|
| 2023 | CHF 32’990 | 40’500 km | 8’839 |
| 2021 | CHF 26’900 | 72’711 km | 8’500 |
| 2019 | CHF 22’490 | 95’900 km | 8’203 |
Ce sont des voitures différentes, pas un seul modèle, mais la tendance est claire. Comment déterminer la valeur résiduelle de votre modèle, le guide calculer la valeur résiduelle l’explique.
Lisez dans le contrat qui assume un écart entre la valeur résiduelle et la valeur du marché, et ce que coûtent les kilomètres supplémentaires et les dommages à la restitution. Avant un rachat, un coup d’œil à la valeur actuelle du marché de la voiture en leasing vaut la peine.
Un acompte élevé vaut-il la peine en leasing ?
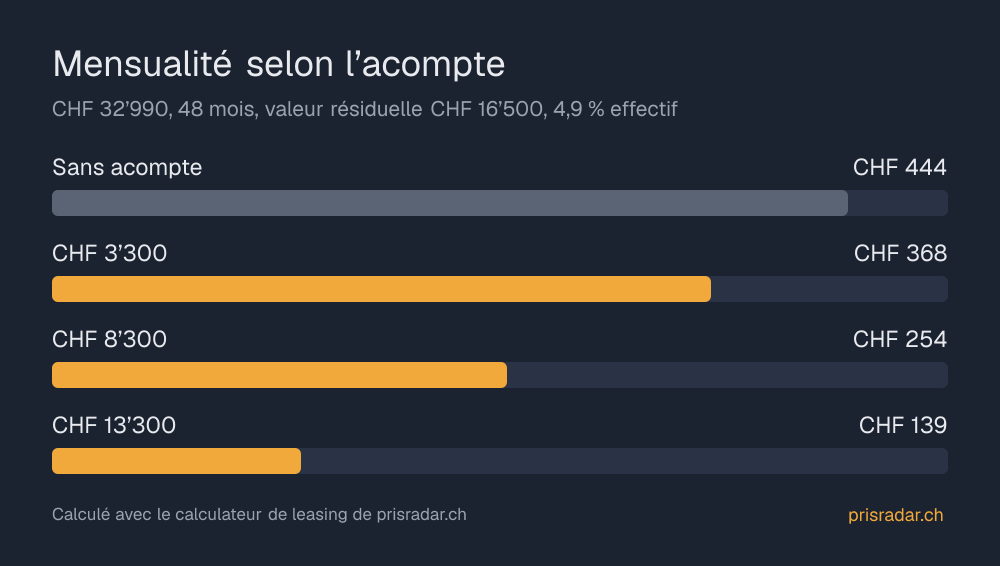
Un acompte réduit la mensualité, mais n’économise que les intérêts sur son propre montant. Avec les valeurs d’exemple, CHF 5’000 d’acompte en plus font passer la mensualité de CHF 368 à CHF 254. Les intérêts ne baissent pourtant que de CHF 505 sur quatre ans. En échange, l’argent reste immobilisé pendant toute la durée.
Calculé avec le calculateur ci-dessus : prix CHF 32’990, durée 48 mois, valeur résiduelle CHF 16’500 et taux de 4,9 %. Avec CHF 3’300 d’acompte, vous payez CHF 4’495 d’intérêts, avec CHF 8’300, c’est CHF 3’990. Que cela vaille la peine dépend de ce que l’argent rapporterait ailleurs. Si la société de leasing exige une caution, le contrat doit la mentionner (art. 11, al. 2, LCC).
Puis-je résilier un contrat de leasing avant terme ?
Oui. Selon la loi sur le crédit à la consommation, vous pouvez résilier avec un préavis de 30 jours pour la fin de chaque période de trois mois. Le supplément à payer figure dans le tableau que tout contrat de leasing privé doit contenir. Vous pouvez aussi révoquer le contrat par écrit dans les 14 jours suivant sa réception.
La résiliation est réglée par l’art. 17, al. 3, LCC, la révocation par l’art. 16 LCC. Le délai de révocation commence dès que vous avez reçu une copie du contrat.
Si vous voulez vendre la voiture au lieu de résilier, il vous faut l’accord de la société de leasing. Si le permis de circulation porte le code 178, le service des automobiles n’établit sinon pas de permis au nom de l’acheteur. Pour en savoir plus, lisez le guide sur le contrat de vente d’une voiture.
La société de leasing vérifie-t-elle ma capacité de crédit ?
Oui, une société de leasing professionnelle doit le faire avant le contrat. Vous avez la capacité de contracter un crédit si vous pouvez payer les mensualités sans toucher à la part insaisissable de votre revenu, ou si votre fortune garantit les mensualités. Les bases de cet examen figurent dans le contrat.
C’est ce que prévoit l’art. 29 LCC sur la capacité de contracter un crédit. La part insaisissable correspond au minimum vital selon le droit des poursuites. Si la société de leasing exige une assurance, par exemple une casco complète, cela doit aussi figurer dans le contrat (art. 11, al. 2, LCC). Si vous ne pouvez pas choisir l’assureur vous-même, ses coûts en font partie.
Les occasions sont-elles souvent proposées en leasing ?
Souvent. Sur une grande bourse automobile, 29 % des annonces de négociants mentionnent le mot leasing, soit 45’165 sur 154’765 (état au 15.10.2026). S’y ajoutent, sur les grandes plateformes suisses réunies, 980 annonces dans lesquelles quelqu’un veut céder son contrat de leasing en cours à un repreneur.
Une telle reprise n’est possible qu’avec l’accord de la société de leasing. Comparez d’abord la mensualité et la valeur résiduelle avec ce que vaut aujourd’hui une voiture de cet âge. Calculez aussi, à titre de comparaison, l’achat d’une occasion.